Comment calculer le seuil de rentabilité d’un collaborateur ?

Comment calculer le seuil de rentabilité d’un collaborateur ?
Recruter un collaborateur est souvent une étape décisive dans le développement d’un cabinet dentaire. Pourtant, une question revient systématiquement :
À partir de quel moment ce recrutement devient-il réellement rentable ?
Beaucoup de praticiens répondent instinctivement : « lorsqu’il couvre son salaire ». En réalité, c’est beaucoup plus complexe.
Entre le coût des locaux, de l’assistante, des consommables, des frais de laboratoire, des charges sociales et du matériel, le chiffre d’affaires nécessaire est souvent largement sous-estimé.
Calculer le seuil de rentabilité permet justement de savoir combien un collaborateur doit produire avant de créer de la valeur pour le cabinet.
Qu’est-ce que le seuil de rentabilité ?
Le seuil de rentabilité correspond au niveau d’activité à partir duquel :
- toutes les charges liées au collaborateur sont couvertes ;
- le cabinet ne perd plus d’argent ;
- chaque euro supplémentaire contribue à la rentabilité.
En dessous de ce seuil, le cabinet finance une partie du coût du collaborateur.
Au-dessus, celui-ci devient créateur de valeur.
Pourquoi cet indicateur est essentiel ?
Sans ce calcul, il est difficile de répondre à des questions pourtant stratégiques :
- Puis-je recruter maintenant ?
- Mon collaborateur est-il rentable ?
- Dois-je augmenter son planning ?
- Faut-il investir dans un fauteuil supplémentaire ?
- Le problème vient-il du recrutement… ou de l’organisation ?
Le seuil de rentabilité évite de piloter ces décisions à l’intuition.
Les coûts à prendre en compte
Le salaire n’est qu’une partie du coût réel.
Il faut également intégrer :
- charges patronales ;
- consommables ;
- frais de laboratoire ;
- assistante dédiée ou temps d’assistance ;
- matériel ;
- amortissements ;
- logiciels ;
- loyer et charges des locaux ;
- assurances ;
- énergie ;
- frais administratifs.
Une partie de ces coûts est fixe.
Une autre varie avec l’activité du collaborateur.
La formule du seuil de rentabilité
Le calcul classique est le suivant :
Seuil de rentabilité = Charges fixes ÷ Taux de marge sur coûts variables
Le taux de marge sur coûts variables correspond à la part du chiffre d’affaires restant une fois retirés les coûts directement liés aux soins (prothèses, consommables, laboratoire…).
Cette formule permet de déterminer le chiffre d’affaires minimum à produire pour couvrir l’ensemble des coûts.
Exemple simplifié
Imaginons :
- 90 000 € de charges fixes liées au collaborateur ;
- une marge sur coûts variables de 70 %.
Le seuil de rentabilité est donc :
90 000 ÷ 0,70 = 128 600 €
Autrement dit, tant que le collaborateur ne produit pas environ 129 000 € de chiffre d’affaires annuel, il ne couvre pas encore les coûts qui lui sont associés.
Au-delà, son activité contribue directement à la rentabilité du cabinet.
Dans la réalité, le calcul dépend bien entendu de nombreux paramètres propres à chaque structure.
Pourquoi un collaborateur peut sembler « peu rentable »
Il arrive qu’un collaborateur réalise un chiffre d’affaires satisfaisant tout en générant une rentabilité décevante.
Les causes sont souvent ailleurs :
Un planning incomplet
Des créneaux non remplis réduisent fortement la production potentielle.
Un taux d’acceptation des devis insuffisant
Une activité importante ne signifie pas forcément que les traitements sont acceptés.
Une organisation peu fluide
Fauteuil partagé, manque d’assistance, temps morts ou protocoles peu optimisés limitent la production.
Une activité peu diversifiée
Certaines typologies d’actes présentent naturellement une marge plus faible que d’autres.
À quelle fréquence faut-il recalculer ce seuil ?
Le seuil de rentabilité évolue dès qu’un élément change :
- embauche d’une assistante ;
- achat d’un équipement ;
- hausse des loyers ;
- évolution des frais de laboratoire ;
- modification de la rémunération ;
- augmentation de l’activité.
Le recalculer plusieurs fois par an permet d’adapter ses décisions à la réalité économique du cabinet.
Pourquoi un simple chiffre d’affaires ne suffit pas
Deux collaborateurs peuvent produire exactement le même chiffre d’affaires tout en ayant une rentabilité très différente.
Tout dépend notamment :
- de leur panier moyen ;
- de leur mix d’activité ;
- des coûts générés ;
- du temps clinique nécessaire ;
- de leur taux d’occupation.
Suivre uniquement le chiffre d’affaires peut donc conduire à de mauvaises décisions.
Comment Masterdoc aide à piloter la rentabilité d’un collaborateur
Calculer un seuil de rentabilité sur Excel est possible.
Le maintenir à jour plusieurs fois par an devient rapidement complexe.
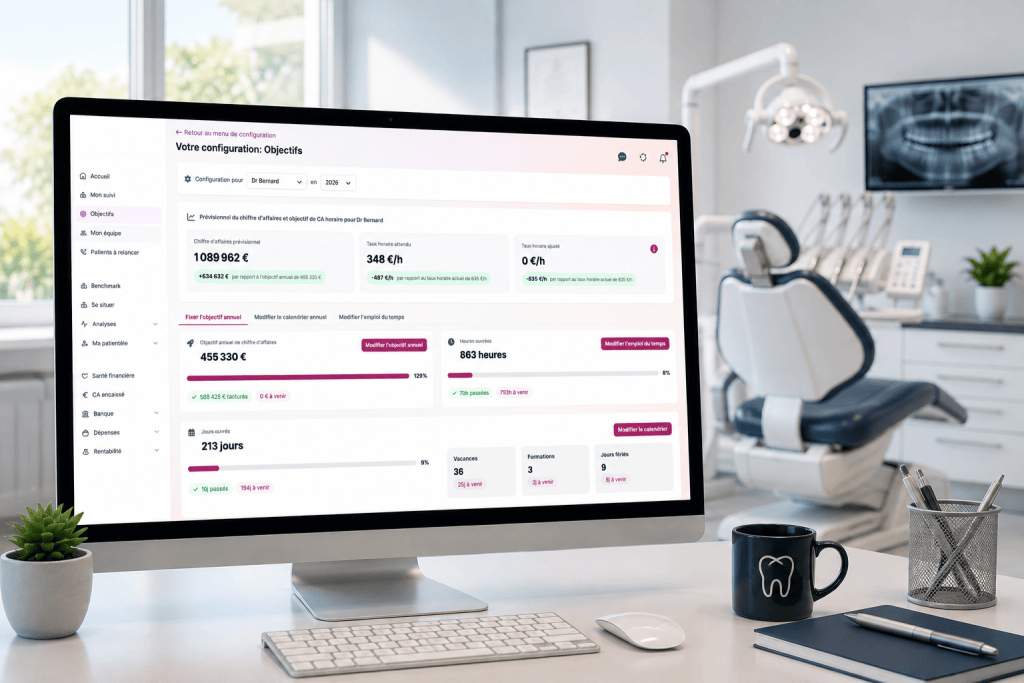
Masterdoc consolide automatiquement les données économiques du cabinet afin de suivre les principaux indicateurs de performance et d’aider les praticiens à répondre à des questions concrètes :
- Ce collaborateur couvre-t-il réellement ses coûts ?
- Quel chiffre d’affaires doit-il atteindre ?
- Quels leviers expliquent une baisse de rentabilité ?
- Quel serait l’impact d’un nouveau recrutement ?
L’objectif n’est pas uniquement de connaître un chiffre, mais de disposer d’une vision claire pour prendre les bonnes décisions au bon moment.
Comment savoir si un collaborateur est rentable ?
Il faut comparer le chiffre d’affaires qu’il génère avec l’ensemble des coûts qui lui sont associés (rémunération, charges, consommables, laboratoire, structure, matériel…). Le seuil de rentabilité permet précisément d’identifier le niveau d’activité à partir duquel ces coûts sont couverts.
Quel chiffre d’affaires doit produire un collaborateur ?
Il n’existe pas de montant universel. Le seuil dépend des charges fixes du cabinet, des coûts variables et de l’organisation. Chaque cabinet possède donc son propre niveau de rentabilité.
Le salaire suffit-il pour calculer la rentabilité ?
Non. Le salaire n’est qu’une composante du coût total. Les charges sociales, les frais de laboratoire, les consommables, les locaux, le matériel ou encore les frais généraux doivent également être pris en compte.
Faut-il recalculer régulièrement le seuil de rentabilité ?
Oui. Toute évolution des charges, de l’activité ou de l’organisation peut modifier ce seuil. Une mise à jour régulière permet de conserver une vision fidèle de la rentabilité du cabinet.
Peut-on améliorer la rentabilité sans augmenter les tarifs ?
Oui. Une meilleure organisation, un planning optimisé, une réduction des rendez-vous non honorés ou une augmentation du taux d’acceptation des devis peuvent améliorer significativement la rentabilité sans modifier les honoraires.
Nos ressources à consulter
Des articles, vidéos, guides et études pour
prendre des décisions éclairées.

Comment améliorer la rentabilité d’un cabinet dentaire ?
Découvrez les principaux leviers qui influencent la rentabilité d'un cabinet dentaire. Coût horaire, marge, charges, productivité, trésorerie :...
Quels indicateurs financiers suivre chaque mois dans un cabinet dentaire ?
Fixer un objectif de chiffre d'affaires est une chose. Construire un plan réaliste pour l'atteindre en est une...

Les principales charges d’un cabinet dentaire : où passe réellement votre chiffre d’affaires ?
Les charges d'un cabinet dentaire ne se limitent pas au loyer ou aux salaires. Consommables, prothèses, équipements, assurances,...